

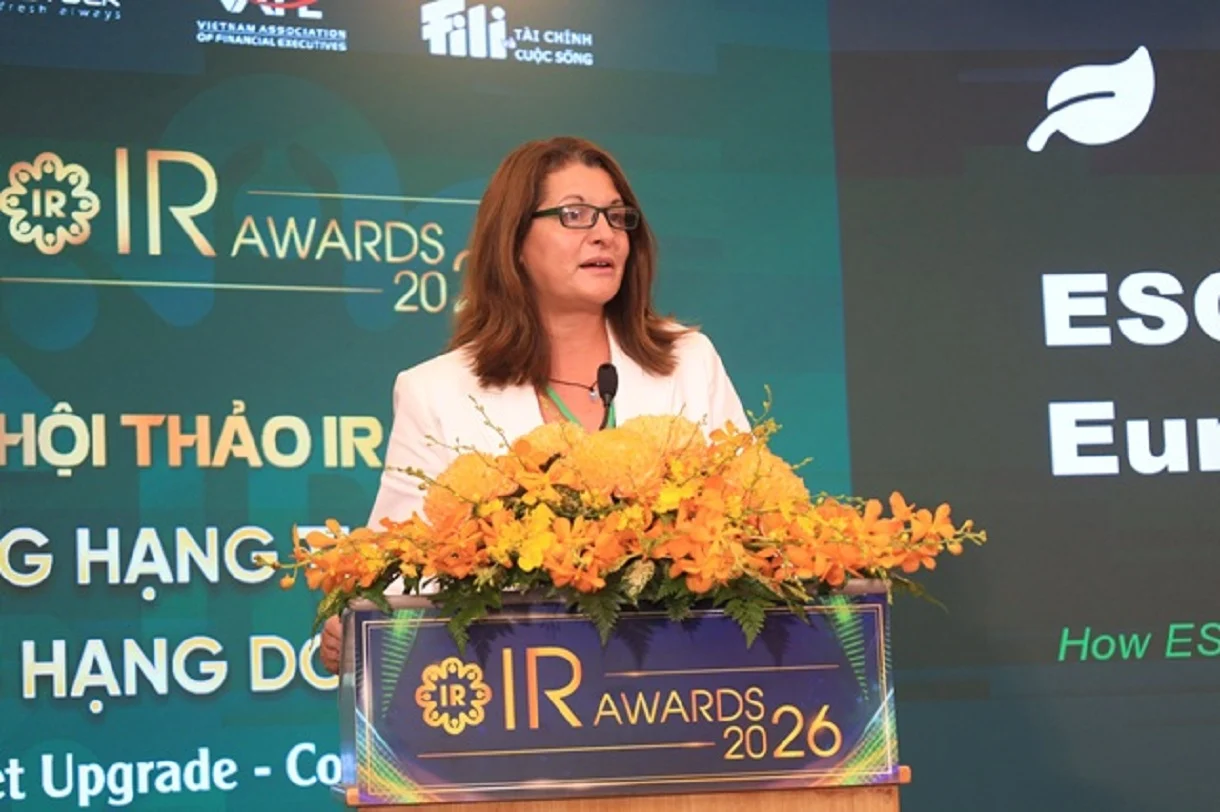
Một câu chuyện ESG đẹp không còn đủ sức thuyết phục thị trường. Theo bà Daniela Peeva, nhà đầu tư hiện chỉ nhìn vào con số thực tế rằng doanh nghiệp đã chi tiền ra sao, tạo chuyển biến gì và tác động thế nào đến chi phí, dòng tiền lẫn rủi ro tương lai.
ESG từng được xem như một phần việc của phát triển bền vững, thậm chí đôi khi bị coi là câu chuyện truyền thông. Thế nhưng trên thị trường vốn, cách nhìn này đang thay đổi, nhà đầu tư ngày càng muốn biết ESG tác động thế nào đến dòng tiền, rủi ro và khả năng tạo giá trị của doanh nghiệp.
“ESG không phải là một chương riêng biệt, mà là một phần trong luận điểm đầu tư”, bà Daniela Peeva, Chủ tịch Hiệp hội các giám đốc quan hệ nhà đầu tư Bulgaria (ABIRD), nhấn mạnh tại Lễ vinh danh IR Awards 2026 do Vietstock, Hiệp hội Các nhà quản trị tài chính Việt Nam (VAFE) và Tạp chí điện tử Tài chính và cuộc sống (FiLi), tổ chức mới đây .
Theo bà, thời kỳ doanh nghiệp chỉ cần bước vào phòng họp với doanh thu, EBITDA, EPS, cổ tức hay dòng tiền để nói chuyện với nhà đầu tư đã qua. Thị trường hôm nay muốn biết nhiều hơn về doanh nghiệp đang tăng trưởng bằng cách nào, những rủi ro nào có thể làm thay đổi dòng tiền trong tương lai và doanh nghiệp đang chuẩn bị ra sao cho những thay đổi đó.
ESG trực tiếp đi vào ‘phương trình’ định giá
Doanh nghiệp nhận được gì khi chi tiền cho ESG? Theo bà Peeva, có thể nhìn vấn đề khá đơn giản qua công thức, giá trị doanh nghiệp được quyết định bởi dòng tiền tương lai và mức độ rủi ro mà thị trường nhìn thấy. Và ESG tác động đồng thời vào cả hai phía.
Ở phía dòng tiền, bà Peeva lý giải, một chiến lược ESG thực chất có thể giúp doanh nghiệp giảm chi phí năng lượng, nguyên vật liệu, sử dụng tài nguyên hiệu quả hơn, phát triển những sản phẩm mới và giữ chân nhân sự.
“Việc chủ động đáp ứng các tiêu chuẩn môi trường, xã hội cũng giúp hạn chế những khoản phạt hoặc chi phí phát sinh từ rủi ro pháp lý”, bà nói.
Ở phía còn lại là rủi ro và chi phí vốn. Khi doanh nghiệp quản trị tốt hơn các rủi ro khí hậu, tuân thủ, chuỗi cung ứng hay quản trị, mức độ rủi ro mà nhà đầu tư phải gánh chịu có thể giảm xuống. Khi rủi ro giảm, chi phí vốn và mức chiết khấu trong định giá cũng có thể giảm theo.
Từ đó, bà Peeva nhấn mạnh, điều thị trường quan tâm không phải là doanh nghiệp có bao nhiêu trang báo cáo ESG, mà là những nỗ lực đó cuối cùng thay đổi điều gì trong hoạt động kinh doanh.
Chẳng hạn, thay vì chỉ nói “EBITDA tăng 8%”, doanh nghiệp cần cho nhà đầu tư thấy cả câu chuyện phía sau, rằng mức tăng đó có liên quan gì đến đầu tư tiết kiệm năng lượng, tối ưu tài nguyên hay khả năng chống chịu trước biến động chi phí trong những năm tới.
“Đó chính là lúc ESG bước ra khỏi một báo cáo riêng và trở thành một phần của luận điểm đầu tư”, bà Peeva nói.
Vị chuyên gia đến từ Bulgaria cũng lý giải, một doanh nghiệp không thể nói mình theo đuổi phát triển bền vững nếu không chỉ ra chiến lược đó được thực hiện như thế nào, cần bao nhiêu vốn, đo lường bằng chỉ tiêu gì và cuối cùng tạo ra tác động tài chính ra sao?.
Ví dụ, trước biến động giá năng lượng và rủi ro từ giá carbon, doanh nghiệp đầu tư nâng cao hiệu quả sử dụng năng lượng. Khi đó, câu chuyện ESG không dừng ở việc “giảm phát thải”. Điều nhà đầu tư muốn thấy là khoản đầu tư đó cần bao nhiêu vốn, giúp giảm bao nhiêu chi phí, giảm rủi ro nào và tác động thế nào đến biên lợi nhuận trong tương lai.
Một câu chuyện ESG thuyết phục vì thế phải nối được các mắt xích, từ vấn đề, chiến lược, khoản đầu tư, chỉ tiêu đo lường và tác động tài chính.
“Khi những mắt xích ấy rõ ràng, ESG mới thực sự trở thành một phần của câu chuyện định giá”, bà Peeva nhấn mạnh.
Tại châu Âu, xu hướng này còn được thúc đẩy bởi một hệ thống quy định ngày càng hoàn thiện, từ Chỉ thị báo cáo phát triển bền vững của doanh nghiệp (CSRD), Bộ tiêu chuẩn báo cáo phát triển bền vững châu Âu (ESRS), Quy định phân loại xanh của EU (EU Taxonomy), Quy định công bố thông tin tài chính bền vững (SFDR), đến các yêu cầu về thẩm định trách nhiệm doanh nghiệp trong chuỗi giá trị và chuẩn trái phiếu xanh châu Âu.
Điều này cho thấy ESG ngày càng không chỉ là một lựa chọn mang tính tự nguyện của doanh nghiệp. Nó đang trở thành một phần của hệ thống thông tin mà thị trường vốn sử dụng để đánh giá doanh nghiệp. Và khi tiêu chuẩn thay đổi, cách doanh nghiệp làm IR cũng phải thay đổi theo.
Bà Peeva cho rằng các doanh nghiệp tiên tiến ở châu Âu không tách ESG thành một câu chuyện riêng mà đưa ESG vào chính luận điểm đầu tư và chỉ ra doanh nghiệp đã làm gì, tác động ra sao.
“ESG vì vậy không còn là chuyện doanh nghiệp ‘kể’ mình tốt đến đâu. Quan trọng hơn, doanh nghiệp phải chứng minh những việc mình làm đang tạo ra giá trị gì”, bà nói thêm.
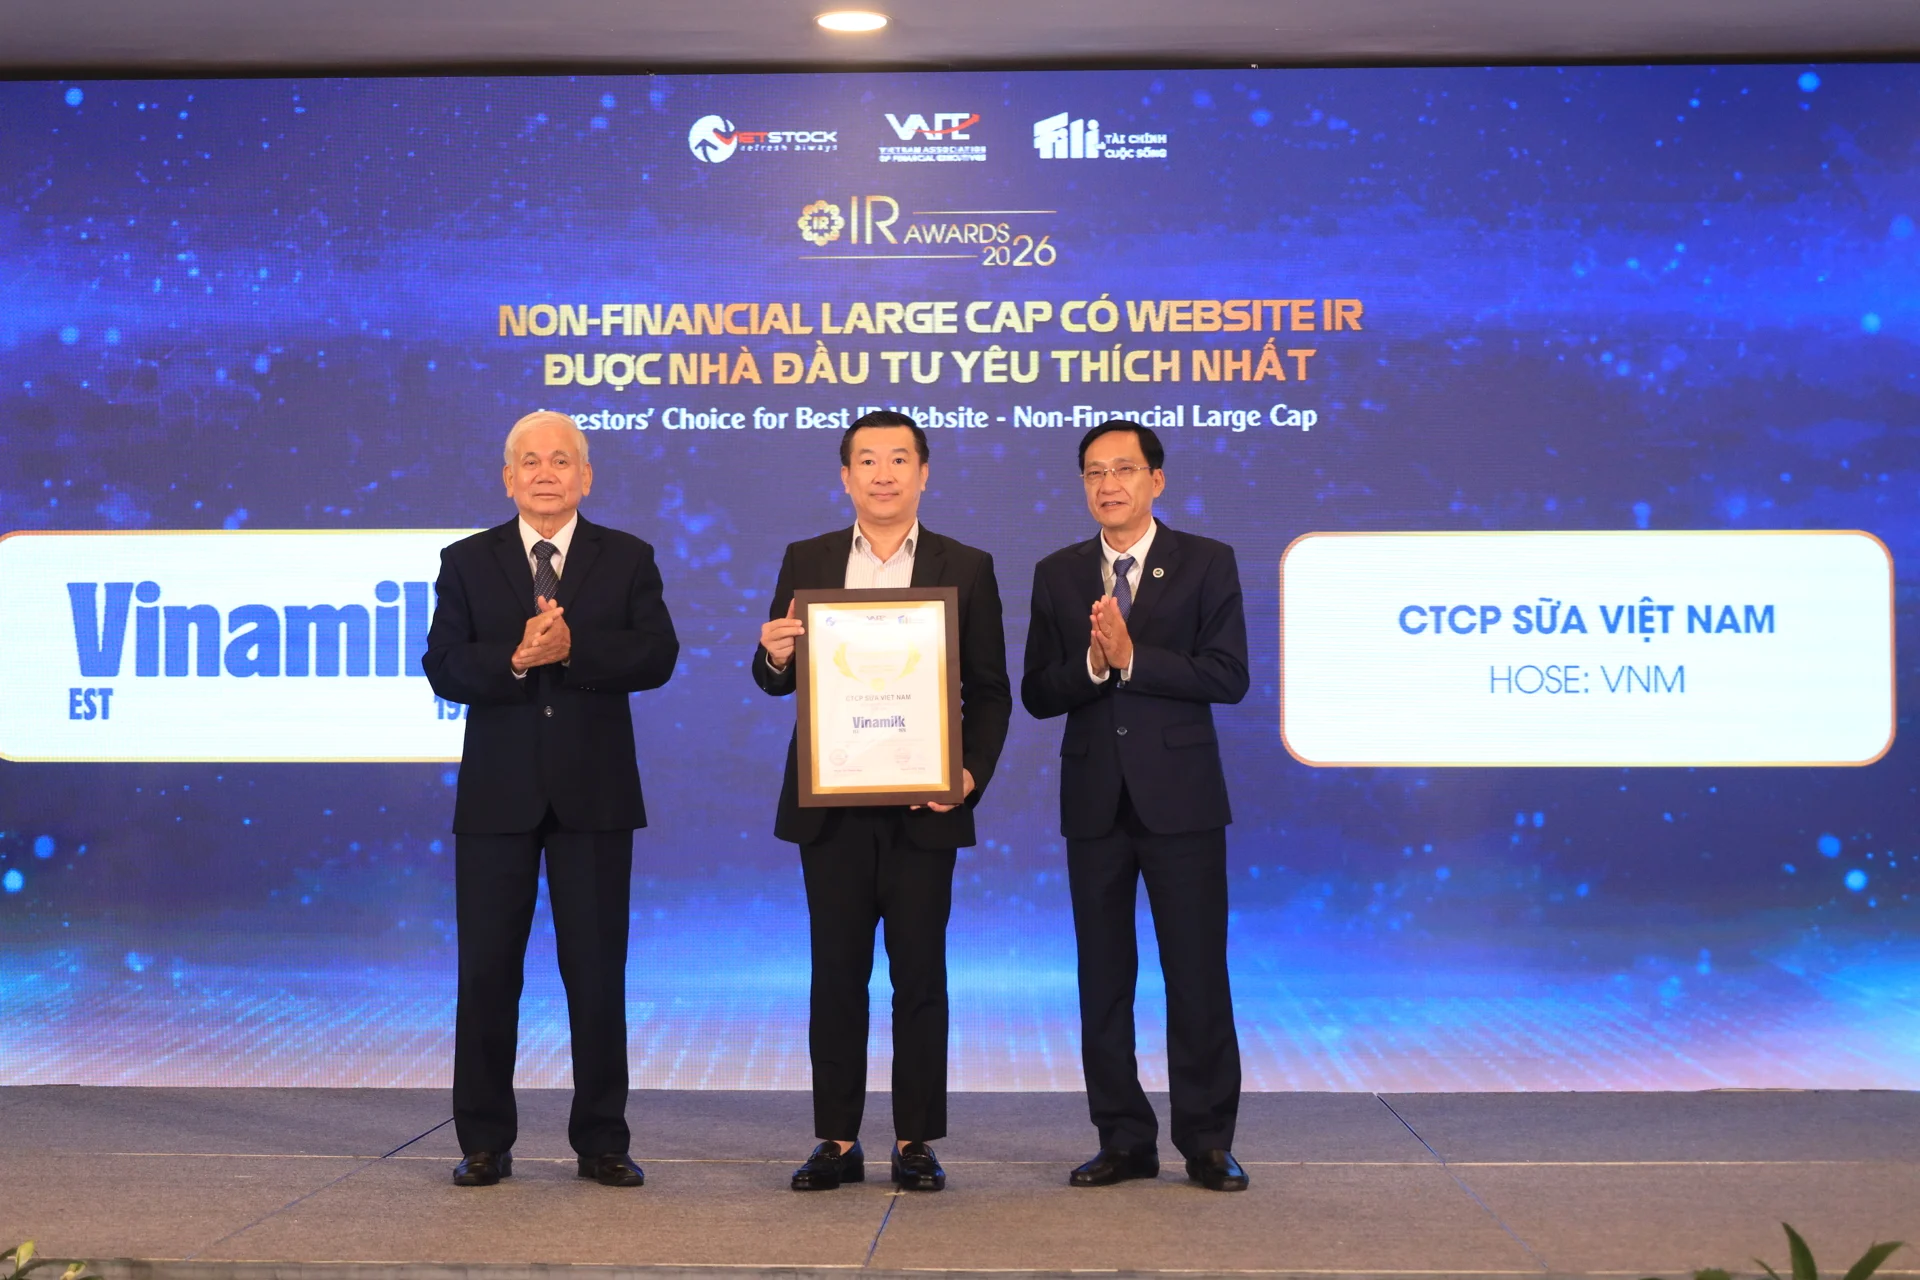
Câu chuyện này cũng đang hiện diện ở nhiều doanh nghiệp lớn tại Việt Nam, trong đó có Vinamilk.
Là một trong số ít doanh nghiệp có mặt trong danh sách đề cử IR Awards suốt 11 năm, Vinamilk năm 2026 tiếp tục được ghi nhận bởi cả nhà đầu tư cá nhân và các định chế tài chính. Theo ông Lê Thành Liêm, thành viên HĐQT kiêm Giám đốc điều hành tài chính Vinamilk, phía sau những ghi nhận ấy là một tài sản được tích lũy qua nhiều năm: niềm tin.
“Sau 50 năm phát triển, Vinamilk cho rằng một trong những tài sản quan trọng nhất mà doanh nghiệp xây dựng được chính là niềm tin”, ông Liêm chia sẻ.
Niềm tin ấy không được tạo ra trong một sớm một chiều. Hơn 20 năm trước, Vinamilk đã bắt đầu theo đuổi các hoạt động bảo vệ môi trường, đóng góp cho xã hội và phát triển bền vững, khi khái niệm ESG còn chưa phổ biến. Khi đó, doanh nghiệp đơn giản xem đây là trách nhiệm của mình.
Đến hôm nay, tinh thần “Cam kết và trách nhiệm” đã được đưa sâu vào văn hóa vận hành, từ kỹ sư đến công nhân tại các trang trại. Chiến lược chuyển đổi xanh hướng tới Net Zero vì thế không chỉ nằm ở máy móc hay những khoản đầu tư lớn, mà bắt đầu từ cách mỗi người thực hiện công việc hằng ngày.
Khi trách nhiệm trở thành thói quen, những việc tưởng khô khan như đo đếm phát thải, thu thập dữ liệu hay chuẩn hóa báo cáo ESG cũng trở nên tự nhiên. Nhân sự Vinamilk ví điều đó như “đội mũ bảo hiểm khi tham gia giao thông” – không phải vì bị buộc phải làm, mà vì đã trở thành một phần của cách vận hành.
Có lẽ đó cũng là lý do việc Vinamilk trở thành doanh nghiệp sữa đầu tiên tại Việt Nam đạt chứng nhận quốc tế về trung hòa carbon theo PAS 2060 không chỉ dừng ở một tấm chứng nhận. Quan trọng hơn, doanh nghiệp đã biến những cam kết về phát triển bền vững thành các quy trình có thể đo đếm và kiểm chứng.
Nhìn từ Vinamilk, ESG vì thế không phải câu chuyện kể cho hay. Điều nhà đầu tư cần nhìn thấy là doanh nghiệp đang đứng ở đâu, đang đi về đâu và những yếu tố nào sẽ quyết định giá trị của doanh nghiệp trong nhiều năm tới.
ESG: Chiếc la bàn thứ ba của nhà đầu tư
Một con số được Chứng khoán HSC đưa ra cho thấy quy mô ngày càng lớn của dòng vốn gắn với ESG: hơn 50.000 tỷ USD tài sản trên toàn cầu hiện được phân bổ theo các tiêu chí môi trường, xã hội và quản trị. Điều đó cho thấy ESG không còn là câu chuyện bên lề của doanh nghiệp. Nó đang dần đi vào cách dòng vốn tìm kiếm cơ hội, đánh giá rủi ro và định giá doanh nghiệp.
Với nhà đầu tư, câu hỏi vì thế không chỉ dừng ở việc doanh nghiệp đang kiếm được bao nhiêu tiền, mà còn là có thể kiếm tiền được bao lâu và sẽ phải trả giá thế nào cho những rủi ro chưa xuất hiện trên báo cáo tài chính?.
Thực tế, HSC cho hay, ESG đang ngày càng gắn với một vấn đề rất thực tế là chi phí vốn. Khi doanh nghiệp kiểm soát tốt các rủi ro về môi trường, xã hội và quản trị có thể tạo thêm niềm tin với nhà đầu tư, đối tác và bên cho vay. Khi đó, khả năng tiếp cận vốn cũng như cách thị trường nhìn nhận và định giá doanh nghiệp có thể thay đổi.
Động lực này càng rõ khi nhìn vào nguồn vốn quốc tế. Nhiều quỹ đầu tư không chỉ quản lý tiền của mình mà còn thay mặt các quỹ hưu trí, quỹ chủ quyền và các nhà đầu tư tổ chức.
“Những dòng vốn này ngày càng đặt ra yêu cầu chặt chẽ hơn về quản trị rủi ro, môi trường và trách nhiệm xã hội”, phía HSC đánh giá.
ESG vì vậy dần trở thành một trong những điều kiện để doanh nghiệp bước vào một số chuỗi cung ứng và nguồn vốn nhất định.
“Nhưng, không phải cứ có ESG là chắc chắn được rót vốn. Nếu không đáp ứng được những tiêu chuẩn mà nhà đầu tư hoặc đối tác đặt ra, doanh nghiệp có thể tự thu hẹp cánh cửa tiếp cận vốn và thị trường”, HSC nhận định.
Nhìn theo cách này, ESG không chỉ còn là câu chuyện doanh nghiệp “làm điều có trách nhiệm”, mà ngày càng trở thành một phần của năng lực cạnh tranh.
Những diễn biến thực tế từ thị trường cũng cho thấy, ESG đang dần đi qua giai đoạn nói về nhận thức để bước vào hoạt động kinh doanh cụ thể và Coteccons là một trường hợp đáng chú ý.
Với doanh nghiệp xây dựng này, ESG không phải khái niệm quá xa xôi. Nó hiện diện ngay tại công trường: từ tiêu chuẩn công trình xanh, an toàn lao động, quản trị nhà cung cấp đến cách sử dụng vật liệu, năng lượng và công nghệ.
Nhìn từ Coteccons, HSC cho rằng tác động của ESG có thể thấy qua ba lớp giá trị.
Lớp đầu tiên là mở cửa những dự án có yêu cầu cao về tiêu chuẩn xanh. Việc đáp ứng các tiêu chuẩn khắt khe về công trình xanh tạo điều kiện để Coteccons tham gia những dự án quy mô lớn của các tập đoàn quốc tế, trong đó có nhà máy LEGO và Pandora.
Theo số liệu doanh nghiệp công bố, các công trình do Coteccons xây dựng đã đạt tổng cộng 48 chứng chỉ LEED, tương đương khoảng 20% lượng chứng chỉ LEED tại Việt Nam. Riêng nhà máy LEGO đạt hai chứng chỉ LEED Platinum và một chứng chỉ LEED Gold, còn nhà máy Pandora đạt chứng chỉ LEED Gold.
Những chứng chỉ này vì thế không chỉ là dấu mốc về môi trường. Với nhà thầu, đó còn là một phần năng lực để bước vào những dự án mà tiêu chuẩn xanh ngày càng trở thành yêu cầu đầu vào.
Kết quả kinh doanh là nơi năng lực ấy được phản ánh. Coteccons ghi nhận doanh thu thuần hơn 34.340 tỷ đồng trong năm tài chính 2026.
Dĩ nhiên, không thể quy toàn bộ doanh thu này cho ESG. Nhưng khả năng đáp ứng các tiêu chuẩn công trình xanh đang trở thành một phần trong năng lực cạnh tranh của nhà thầu.
Lớp giá trị thứ hai nằm ở con người và chuỗi cung ứng. Theo HSC, xây dựng là ngành đối mặt với nhiều rủi ro liên quan đến lao động, từ thiếu nhân công lành nghề, an toàn tại công trường đến quan hệ với người lao động.
Coteccons cho biết chương trình “Xây Tết” đã quy tụ gần 70 cơ quan, ban ngành và doanh nghiệp cùng đồng hành, chăm lo cho hơn 33.000 lao động tại hơn 70 công trường. Nhìn dưới góc độ ESG, những hoạt động này không chỉ mang ý nghĩa xã hội. Một lực lượng lao động được chăm lo, môi trường làm việc an toàn và quan hệ lao động ổn định cũng giúp doanh nghiệp giảm những rủi ro có thể tác động trực tiếp đến tiến độ và chi phí dự án.
Cùng với đó, Coteccons cho biết doanh nghiệp có xếp hạng tín nhiệm BBB+ và xem đây là một yếu tố góp phần củng cố niềm tin với các chủ đầu tư.
Lớp thứ ba là những giá trị có thể đo đếm bằng tiền. Số liệu doanh nghiệp công bố, Coteccons đã thu hồi và tái chế 1.316 tấn thép vụn, mang về hơn 9,38 tỷ đồng; tiết kiệm gần 80.000 kWh điện nhờ thí điểm đèn LED và điện mặt trời; đồng thời tiết kiệm 232.735 USD nhờ số hóa 20 quy trình.
Đến đây, ESG không còn đơn thuần là câu chuyện “làm điều tốt”. Việc sử dụng ít năng lượng hơn, tận dụng vật liệu hiệu quả hơn, giảm chất thải và số hóa quy trình cũng đồng nghĩa doanh nghiệp có thể giảm chi phí vận hành.
Coteccons cho biết hệ số hoàn vốn đầu tư từ ESG đạt 1,53 lần, tức mỗi đồng chi cho phát triển bền vững tạo ra 1,53 đồng giá trị.
“Cùng với phân tích kỹ thuật và phân tích cơ bản, ESG chính là chiếc la bàn thứ ba giúp nhận diện năng lực cạnh tranh và sức bền của doanh nghiệp trong tương lai. Và đó mới chính là tinh thần cốt lõi của đầu tư bền vững của các doanh nghiệp”, HSC đúc kết.
Link bài viết tại: https://theleader.vn/nha-dau-tu-soi-tien-that-phia-sau-cau-chuyen-esg-dep-d47812.html


